結論から書きます。話題の「178万円の壁」は、妻が自営業のわが家には関係ありませんでした。あの数字は給与でもらっている人の話で、自営業には当てはまりません。
わが家は妻が自営業で、今は収入がそれほど多くないので扶養に入れています。「壁が178万円まで広がる」というニュースを見て、うちも関係あるのかなと思って調べたのですが、判定の仕組みがそもそも違いました。
同じように自営業・フリーランスの配偶者を扶養に入れている会社員の方は、同じところでつまずくかもしれないので、調べたことを整理しておきます。
2026年の年末調整で何が変わるのか
まず前提の話です。2026年(令和8年)の税制改正で、次の3つが変わりました。
- 基礎控除…本則58万円 → 62万円(2026・2027年分は特例の加算があり、合計所得489万円以下なら最大42万円上乗せで104万円)
- 給与所得控除…最低保障額を5万円引き上げる特例が2026・2027年分で創設
- 扶養親族・同一生計配偶者の所得要件…合計所得金額58万円以下 → 62万円以下
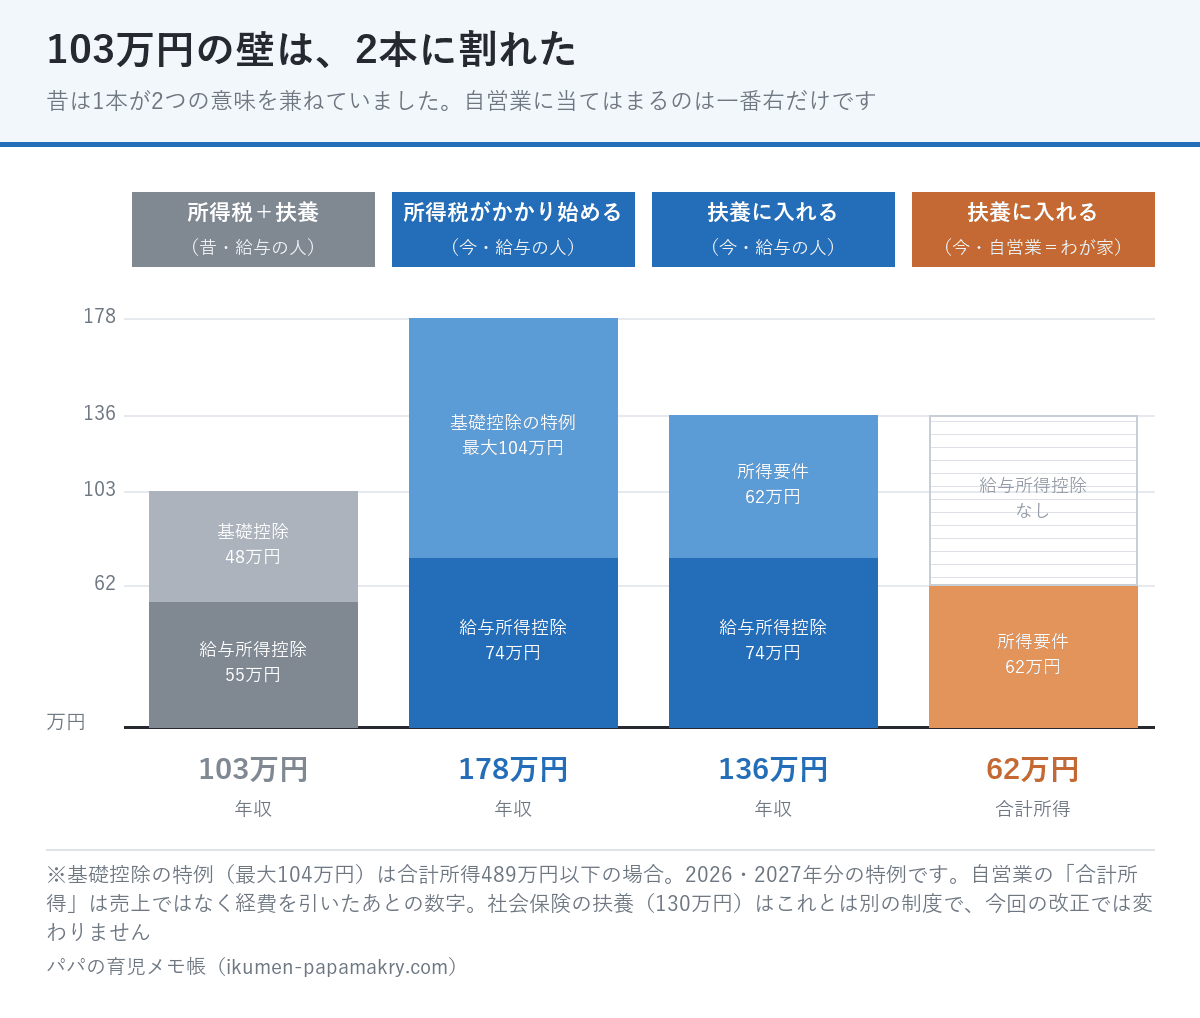
この基礎控除の特例(最大104万円)と給与所得控除の特例(74万円)を足したのが、報道でよく見る178万円です
なぜ自営業には「178万円の壁」がないのか
178万円という数字は、基礎控除 + 給与所得控除の足し算でできています。
給与所得控除は、給与でもらっている人が使える控除です。会社員やパートの人には自動的に付きますが、自営業・フリーランスには付きません。そのぶん、実際にかかった経費を引く仕組みになっているからです。
だから自営業の場合、178万円という数字はそもそも出てきません。判定に使うのは「合計所得金額が62万円以下かどうか」です。
| パート・アルバイト(給与) | 自営業・フリーランス(事業所得) | |
|---|---|---|
| 使える控除 | 基礎控除+給与所得控除 | 基礎控除(経費は別途引く) |
| 扶養の判定 | 年収136万円以下が目安 | 合計所得金額62万円以下 |
| 「178万円の壁」 | 関係する | 関係しない |
給与の人の「年収136万円以下」は、62万円(所得要件)に給与所得控除の最低保障額74万円を足した数字です。控除がその分ぶ厚いので、同じ「62万円以下」でも入口の年収が違って見える、というだけの話でした。
「壁」を超えた瞬間にゼロになるわけではない
調べていて、自分がいちばん勘違いしていたのがここです。扶養の枠を超えた瞬間に、控除が全部なくなると思っていました。そうではありませんでした。
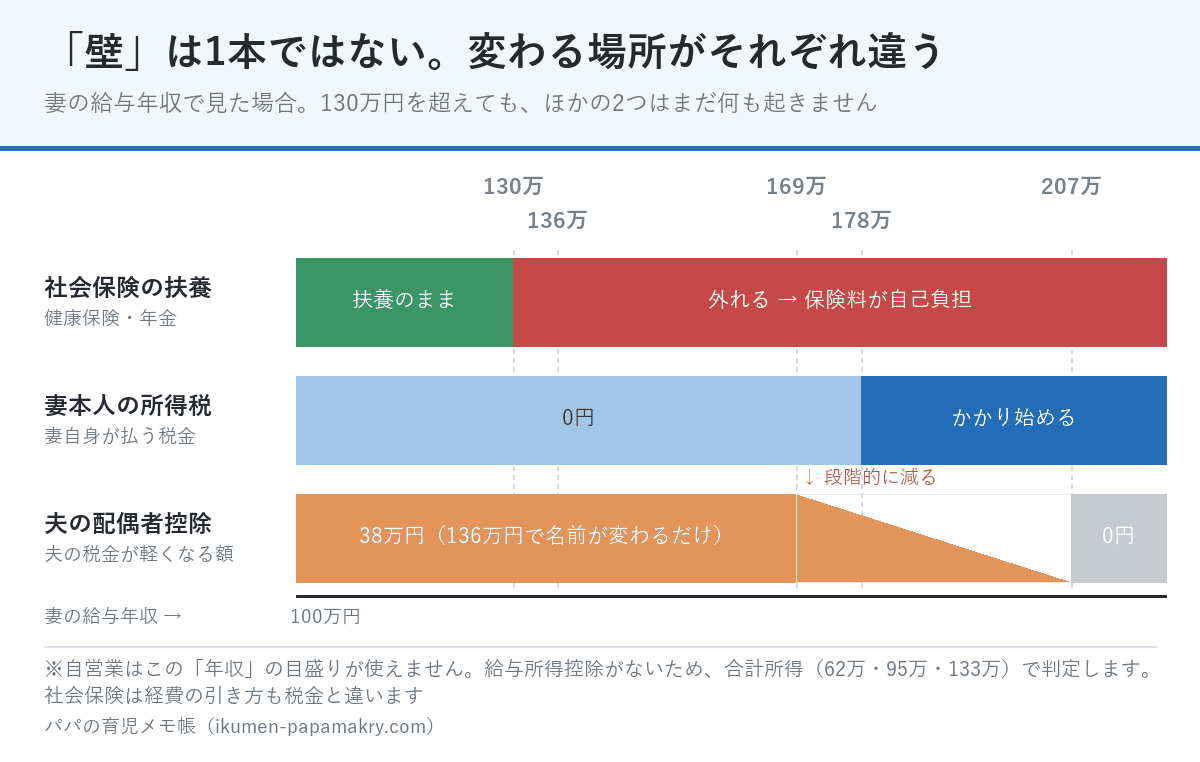
配偶者控除の枠を外れても、そのあとに配偶者特別控除が続きます。しかもしばらくは控除額が減りません。
| 配偶者の合計所得 | 給与年収の目安 | 受けられる控除 |
|---|---|---|
| 62万円以下 | 〜136万円 | 配偶者控除 38万円 |
| 62万超〜95万円 | 〜169万円 | 配偶者特別控除 38万円(同額) |
| 95万超〜100万円 | 〜174万円 | 36万円 |
| 100万超〜105万円 | 〜179万円 | 31万円 |
| (5万円刻みで減っていく) | ||
| 130万超〜133万円 | 〜207万円 | 3万円 |
| 133万円超 | 207万円超 | 0円 |
控除額は納税者本人(この記事では私)の合計所得が900万円以下の場合のものです(国税庁・配偶者特別控除)。
つまり136万円は崖ではありません。段差ができ始めるのは169万円からで、完全に消えるのは207万円です。「扶養を超えないように」と働く時間を削る前に、ここを知っておく価値があると思いました。
ただし子どもや親などの扶養親族には、この段階的な仕組みがありません。配偶者だけの制度です。そこは分けて考える必要があります。
自営業は「年収」の列を見ない
上の表の「給与年収の目安」は、合計所得に給与所得控除74万円を足した数字です。給与所得控除がない自営業には、この列は当てはまりません。
自営業の配偶者は、いちばん左の「合計所得」の列だけを見ます。136万円も169万円も207万円も、すべて給与の人の数字です。
わが家の場合、見るべき数字はこうなります。
- 合計所得 62万円以下 … 配偶者控除38万円
- 合計所得 62万超〜95万円 … 配偶者特別控除38万円(金額は同じ)
- 合計所得 95万円超 … ここから段階的に減り始める
- 合計所得 133万円超 … 0円
自営業の「所得」は売上ではない
ここも最初に混乱したところです。62万円は「売上」ではなく「所得」です。
- 売上(収入)- 必要経費 = 事業所得
- 青色申告をしていれば、さらに青色申告特別控除を引いた額
つまり、売上が62万円を超えていても、経費を引いたあとが62万円以下なら扶養の範囲に収まる可能性があります。逆に「売上が少ないから大丈夫」と思っていても、経費がほとんどかからない仕事なら、思ったより所得が残っていることもあります。
わが家は今のところ収入がそれほど多くないので扶養に入れていますが、この「所得で見る」という一点を分かっていないと、年末に慌てることになりそうです。売上ベースで把握していると、判定を間違えます。
売上と経費を年間で把握しておく仕組みは、あるに越したことがありません。わが家の家計の見える化はマネーフォワードMEで家計を自動管理する方法にまとめています。
もうひとつの壁:社会保険の130万円は別の制度
ここまでは全部、税金の話です。扶養にはもうひとつ、社会保険(健康保険・厚生年金)の扶養があります。こちらは税金とはまったく別に判定されます。
いわゆる「130万円の壁」がこれです。今回の税制改正の対象外なので、2026年も130万円のままです。基礎控除が上がっても、こちらは動きません。
自営業の場合、ここで注意したいのが経費の引き方が税金と違うことです。
| 税金の扶養 | 社会保険の扶養 | |
|---|---|---|
| ライン | 合計所得62万円以下 | 年収130万円未満 |
| 経費 | 全額引ける | 「直接的必要経費」だけ |
| 青色申告特別控除 | 引ける | 引けない |
| 判定するところ | 税務署・勤務先 | 加入している健康保険 |
社会保険で引ける「直接的必要経費」は、売上原価などその事業に不可欠なものに限られます。広告宣伝費や接待交際費、青色申告特別控除は引けません。つまり確定申告書の所得の数字を、そのまま社会保険の判定に持っていくことはできません。
なので理屈のうえでは、税金の扶養には入れているのに、社会保険の扶養からは外れているという状態が起こり得ます。しかも基準は加入している健康保険(協会けんぽか、勤務先の健保組合か)によって違います。
わが家もここは確認しきれていません。年末調整の書類を書くついでに、勤務先の健康保険にも聞いておこうと思っています。
なお社会保険の側も、2026年4月から130万円の判定方法が労働契約書ベースに変わり、10月には106万円の壁が撤廃される予定です。金額は変わりませんが、運用は動いています。
いつから反映される?ここも勘違いしやすい
- 施行日は2026年12月1日
- 2026年1〜11月の毎月の給与計算には変更なし
- 改正後の控除が反映されるのは、2026年12月に行う年末調整から
- 毎月の源泉徴収への反映は2027年1月以降
「今年の途中から手取りが増える」わけではなく、年末調整でまとめて精算される仕組みです。ニュースを見て、月々の給与から先に変わっていると勘違いしないところがポイントでした。
書類が配られる前にやっておくこと
わが家は毎年、年末調整の書類提出でとくに困ることはありません。ただ今年は、書き始める前に確認しておきたいことが1つ増えました。
- 配偶者の「所得」の見込みを、売上ではなく経費を引いたあとの数字で把握しておく
- 申告書の様式が改正内容を反映した新しいものに変わっているので、会社から配られる最新版を使う
- 扶養親族の所得要件が62万円以下に上がったので、これまで外れていた家族が対象になる可能性がある
3つ目は、子どもがアルバイトを始めた家庭にも関係しそうなところです。うちはまだ小学生と未就園児なので先の話ですが、覚えておこうと思います。
控除や壁の話とは別に、そもそも出ていくお金を減らす工夫も並行してやっています。そちらは物価高のなかで3児パパが続けている家計防衛術5選に書いています。
まとめ
- 「178万円の壁」は給与でもらっている人の話。基礎控除+給与所得控除の足し算でできた数字
- 自営業・フリーランスには給与所得控除がないので、この数字は当てはまらない
- 自営業の配偶者の扶養判定は「合計所得金額62万円以下」(2026年分から。それまでは58万円)
- 62万円は売上ではなく、経費(と青色申告特別控除)を引いたあとの所得
- 超えた瞬間に控除がゼロになるわけではない。配偶者特別控除が続き、合計所得95万円(給与なら年収169万円)までは控除額38万円のまま
- 改正が反映されるのは2026年12月の年末調整から。1〜11月の給与計算は変わらない
- 社会保険の扶養(130万円)は別の制度。今回の改正では動かないうえ、自営業は経費の引き方も税金と違う
最後に念のため書いておきます。私は税の専門家ではありません。この記事は公表されている資料を読んで整理したもので、わが家の判定が正しいかどうかも確定ではありません。実際の扶養の当否や控除の適用は、勤務先の年末調整の担当窓口か、お住まいの税務署で確認してください。
コメント