「給食費が無償化される」と聞きました。それでも、うちの口座からは学校へのお金が引き落とされています。ゼロにはなりませんでした。
令和8年度からの負担軽減の対象は、あくまで給食費です。学級費もPTA会費も、行事のたびに出ていくお金も、この制度の対象ではありません。「無償化」という言葉の印象と、実際に引き落とされる金額には、それなりの差があります。
わが家は子ども3人。上の2人が小学生です。この記事では、制度が変わったあとに自分の口座で何が起きたのかを、分かったことも分からなかったことも含めてそのまま並べます。読み終わったときに、学校のお金にどう枠を空けておけばいいかを自分で決められる状態を目指します。
給食費は国の制度で軽くなった。でも引き落としは0円にならない
先に結論を書きます。給食費は国の制度で確かに軽くなりました。ただ、引き落としが0円になるとは限りません。わが家も引き落とし自体は続いています。
令和8年度から、国の「学校給食費の抜本的な負担軽減」という仕組みが始まりました。対象は公立の小学校です。義務教育学校の前期課程と、特別支援学校の小学部も含まれます。中学校や幼稚園は入っていません。
支援の基準額は、完全給食(主食・おかず・牛乳がそろった形の給食)で月およそ5,200円。年11か月分が対象になります。所得制限はなく、費用は国と都道府県が半分ずつ負担する形です。
ここが一番大事なところです。この制度は「完全無償化」ではありません。実際の食材費が基準額の月約5,200円を超えた場合、その超えた分は自治体の判断で保護者から徴収できることになっています。
だから、自治体によっては請求がゼロになる家庭もあれば、差額だけが残る家庭もあります。「無償化と聞いたのに引き落としがある」の答えは、たいていここにあります。
わが家の引き落としは「毎月」ですらなかった
わが家の口座を見返してみました。4月と5月は、学校からの引き落としが1円もありません。最初に引き落とされたのは6月で、金額は4,500円でした。
そして正直に書くと、この4,500円の中身が分かりません。通帳に出てくるのは合計額だけで、給食の差額なのか、学級費なのか、教材費なのか、行事の積立なのかが読み取れないからです。上の2人が小学生なので金額から考えると2人分がまとまったものだと思っていますが、これも明細で確認できたわけではなく、あくまで推測です。
一般に、学校で集められるお金には給食費のほかに次のような費目があります。
- 学級費(クラスで使う消耗品などのお金)
- 教材費(ドリルやワークの代金)
- 行事積立(遠足や社会科見学のための積み立て)
ただ、わが家の引き落としではこの内訳が出てきません。「無償化で軽くなったはずだ」と思っていても、何が減って何が残ったのかを引き落とし額から判断できない。内訳を知るには、集金袋や学校からのお便りを開きに行くしかない、というのが実際のところです。
もうひとつ、実際に並べてみて分かったことがあります。毎月同じ額が出ていくものだと構えていると、実態を読み違えます。出ない月があって、まとまって出る月がある。年間でならせば毎月いくら、という話に見えても、口座の動き方はそうなっていませんでした。この形を先に知っておくだけでも、家計の受け止め方は変わると思います。
9月のお便りで、ようやく内訳が分かりました
ここまで「内訳が分からない」と書いてきましたが、そのあと学校からのお便りで判明しました。せっかくなので、そのまま追記します。
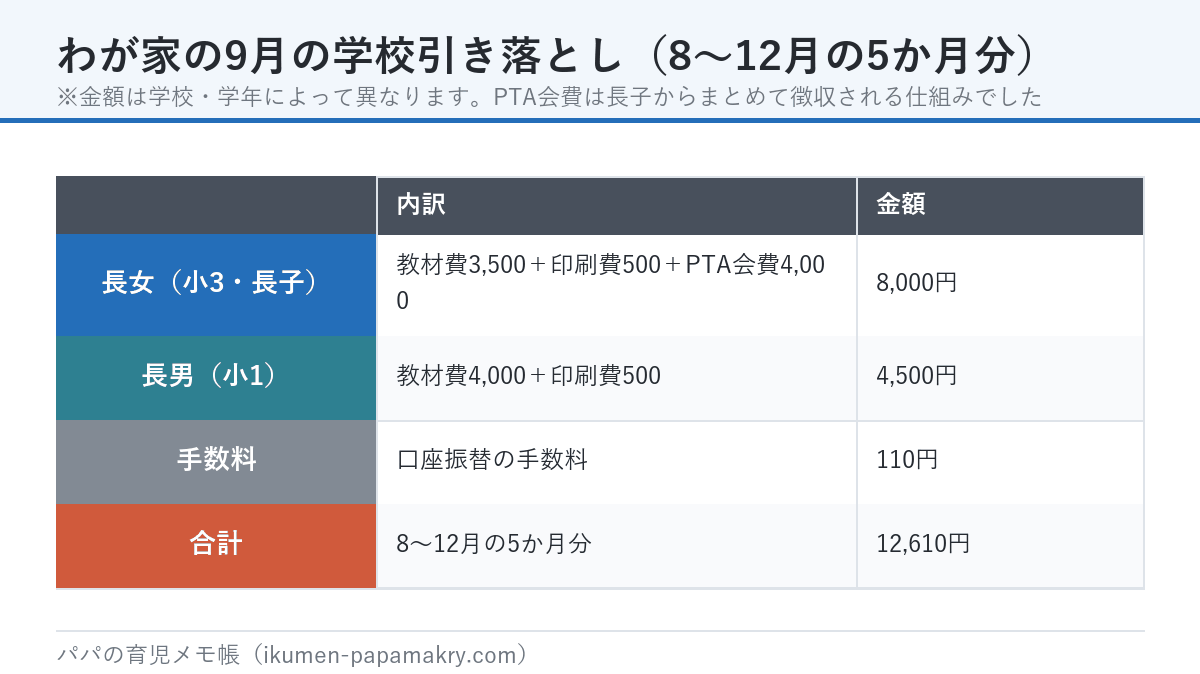
まず引き落としの単位です。9月の引き落とし=8月から12月までの5か月分でした。やはり毎月ではありません。年に何回かに分けて、まとめて引かれる形です。
費目は3つ。教材費・印刷費・PTA会費です。そして金額は学年ごとに違います。教材費は学年が上がるほど高くなり、4年生と6年生は校外学習代も含まれるとのことでした。
わが家は小3の長女と小1の長男。内訳はこうなります。
ここで、知らなかったことが2つありました。
- PTA会費は長子からまとめて徴収される。きょうだいが2人以上いる家庭でも、下の子からは引かれません。そのかわり長子の分が月600円から800円に上がります
- 引き落とし手数料が110円かかる。口座振替ができなかった場合も同じだそうです
「4,500円は2人分」という自分の推測は、たぶん外れていました
ここが自分でも意外だったところです。
6月に引き落とされた4,500円について、私は「上の2人が小学生だから、2人分がまとまったものだろう」と考えていました。ところが学年別の金額を見ると、4,500円は小1の教材費4,000円+印刷費500円とちょうど同じ額です。
2人分ではなく、1人分だった可能性が高い。金額から中身を推測するのは、やはり無理がありました。
結論は変わりません。むしろはっきりしました。引き落とし額だけを見ていても、中身は分かりません。分かったのは、お便りを開いたからです。集金袋や学年だよりは、家計を把握するうえでの一次資料でした。
※金額は学校によって違います。ここに挙げたのは、あくまでわが家の学校の例です。
統計で見ると、大きいのは給食費より「学校教育費」と「学校外」
わが家の実感だけだと偏るので、公的な統計も並べます。文部科学省の「子供の学習費調査」(子ども1人にかかる教育費を調べた調査)です。
| 費目 | 公立小学校の年額 |
|---|---|
| 学校教育費(学用品・通学費・修学旅行費など) | 年間およそ7万円台 |
| 学校給食費 | 年間およそ3万円台半ば |
| 学校外活動費(塾・習い事) | 学習費全体のおよそ7割 |
給食費よりも、学用品まわりのほうが大きい構図になっています。
さらに大きいのが学校の外側です。家計を本気で動かしたいなら、ここが本丸ということになります。
値上がりが目立つ項目もあります。「図書・学用品・実習材料費等」は前回調査から約1.1倍。増加の要因として、タッチペンやキーボード、学習アプリの利用料といったICT関連(授業で使うデジタル機器まわり)が挙げられています。
つまり、軽くなったのは全体の一部にすぎません。給食費の差額を気にするより、学用品と習い事を見直すほうが効きます。学用品のほうは、わが家で試した方法を別記事にまとめました。
統計に出てこない出費こそ効く|PTA会費・行事費・写真代・買い替え
やっかいなのは、統計に載らない出費です。代表がPTA会費。総務省の小売物価統計調査をもとに見ると、年2,000〜4,000円台が中心ですが、学校差が非常に大きい費目です。年1,000円未満の学校もあれば、7,000円近い学校もあります。
そもそもPTA会費だけを切り出した全国平均は、文部科学省の統計にはありません。学級費・教材費・行事積立の「毎月の集金額」も同じで、全国統計が存在しないのです。
これは裏を返すと、よその家庭と比べようがないということでもあります。だからこそ、自分の学校の集金袋と引き落とし明細を一度開いて確かめる価値があります。ここだけは、調べても答えが出てこない。手元にしか正解がありません。
統計に現れにくい出費は、ほかにもあります。
- 行事にかかるお金
- 学校写真の代金
- 上履きや靴の買い替え
- 水筒や体操服の買い替え
どれも単発なので、月々の引き落としには混ざりません。
これらの相場を示す公的なデータは見つかりませんでした。なので金額は断定しません。ただ、わが家の実感として言えるのは、成長期の子どもが2人いると「買い替え」だけで年に何度か財布を開くことになる、という点です。費目として頭に入れておくだけでも、突然の出費に慌てずに済みます。
残った出費を「見える化」して、浮いた分を先に回す3ステップ
残る出費は、こちらの努力では消せません。学級費もPTA会費も、払うと決まっているお金です。
だから狙いは「減らす」ではなく「毎月の枠に変える」ことです。金額そのものより、いつ来るか分からない出費に不意打ちされるほうが家計にはこたえます。やることは3つです。わが家も、3つ目はまだ途中です。
ステップ1:学校関係の引き落としを1つの口座に寄せる
学校のお金でしんどいのは、金額より「窓口がバラバラなこと」です。給食費はこの日に引き落とし、学級費は別の日に引き落とし、そこへ「明日◯◯代を持たせてください」という現金の集金が割り込んできます。
子どもが1人のうちは頭で覚えていられました。崩れたのは2人になったときです。長女と長男で引き落とし日も金額も違い、現金の集金はお便りの隅に小さく書いてある。気づけば「先月、学校にいくら払ったのか」を家の中の誰も答えられませんでした。
わが家は、学校関係の引き落としを1つの口座にまとめています。学校側で指定の金融機関があるかどうかで手間は変わるので、まずは学校からの案内を確認してみてください。
子ども2人分がまとまると、学校に払ったお金が通帳の数行で見えます。わが家の場合は4月ゼロ、5月ゼロ、6月4,500円。並べて初めて「毎月定額で出ていくわけではない」と分かりました。金額の大きさより、この動き方が見えたことのほうが収穫でした。
そのうえで、この口座をマネーフォワードMEに連携しています。手書きの家計簿は何度か始めては続かない、を繰り返してきたので、「自分で書かないと集計されない仕組み」はもう選びません。口座を登録しておけば明細が勝手に取り込まれます。無料版は連携が4件までなので枠は貴重ですが、学校用の口座は真っ先に埋める価値がありました。
とはいえ、これで全部が見えるわけではありません。現金で持たせた分はレシートも明細も残らないので、アプリには乗ってきません。ここはまだ拾えていない部分です。設定手順はマネーフォワードMEで家計を自動化する方法にまとめてあります。口座連携までは10分ほどで終わります。
ステップ2:給料日に、学校用の口座へ毎月一定額を移しておく
家計を殴ってくるのは、毎月の引き落としではありません。年に1〜2回しか来ない単発の出費です。
- 校外学習や行事の費用
- 写真代
- 上履きや体操服のサイズアウト
- 水着や絵の具セット
1つずつは大きくなくても、同じ月に重なると一気に予算を突き破ります。しかも「今月は特別だったから」で毎年やり過ごしてしまうので、いつまでも予測になりません。
わが家がやっているのは単純で、給料日に給料の口座から学校用の口座へ、毎月決まった額を自動で移しています。単発費を「毎月かかる固定費」として先に抜いてしまうわけです。
これで、学校からの案内が来た時点で残高があるので、財布の中身と相談しなくて済みます。ただ、金額の決め方は正直まだ手探りです。1年分の引き落としが出そろえば実績から決められますが、今は「このくらいあれば足りるだろう」という感覚で置いています。単発費まで含めてきっちり12で割る、というところまではできていません。
ステップ3:浮いた分は生活費に溶かさず、先に積立へ回す
ここが一番大事な一手です。給食費の負担が軽くなった分は、放っておくと確実に生活費に溶けます。
口座に残っているお金は、残っている分だけ使われます。月あたりで見ると軽減額はそこまで大きくないので、「ちょっと余裕ができたな」で終わってしまう。1年経つと、何に消えたのか説明できません。
ここは正直に書きます。わが家はまだできていません。新NISAの積立額は毎月一定で、給食費が軽くなったぶんに合わせて増やしたわけではないからです。そもそも、6月の4,500円の内訳が分からない以上、「いくら軽くなったのか」を自分で計算できていません。
今できているのは、ステップ2の「学校用口座へ毎月一定額を移す」ところまで。軽くなった分をどこへ回すかは、1年分の実績が見えてから決めるつもりです。
学校のお金は、これから中学・高校と桁が上がっていきます。負担が軽くなった今が、増えた分を先に確保できる唯一のタイミングです。使ってから残すのではなく、先に抜いてから残りで暮らす。順番を変えるだけで結果が変わります。
学校でかかるお金は、正体さえ分かれば「毎月ここに枠を空けておく」だけの話になります。
まずやることは1つ。学校関係の引き落としを1つの口座に寄せて、その口座を家計簿アプリにつなぐ。これで来年の予算は、勘ではなく実績から決められます。
そして枠が見えたら、次は「その先」のお金です。中学・高校・大学と、金額の桁は上がっていきます。毎月の集金に追われる前に、貯める側の仕組みも用意しておくとかなり楽になります。
我が家の方針は教育費の貯め方|学資保険より新NISA積立+最低限の保険に書きました。学資保険で迷っている方は、こちらを先に読んでからでも遅くありません。

コメント